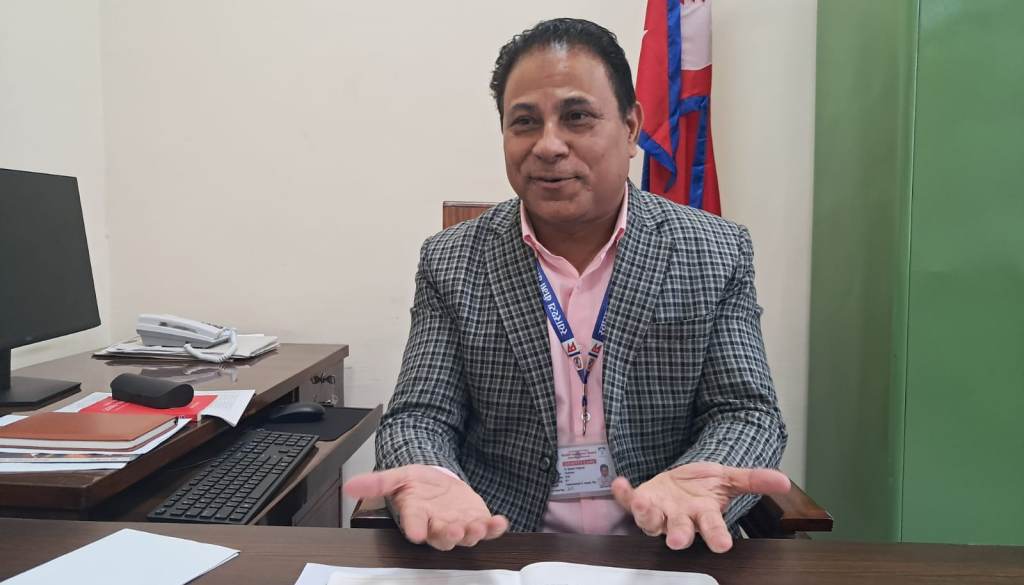
स्वास्थ्य क्षेत्रमा लामो अनुभव सँगालेर नीति निर्माण र कार्यान्वयनको तहमा पुगेका डा. सुवास प्याकुरेलले स्वास्थ्य बीमा बोर्डको नेतृत्व सम्हालेको ३ महिना पूरा भएको छ। बाहिर बसेर स्वास्थ्य बीमाका पक्षमा निरन्तर वकालत गर्ने र अहिले बोर्डभित्रै बसेर त्यसलाई मूर्तरूप दिने दुई भिन्न भूमिकामा कस्तो अनुभव भइरहेको छ? स्वास्थ्य बीमालाई थप प्रभावकारी बनाउन सुरु गरिएका नयाँ डिजिटल प्रणाली, हटलाइन सेवा, दाबी भुक्तानीको व्यवस्थापन र आगामी योजनाहरू के–के हुन्? साथै, नागरिकको सहज पहुँच र राज्यको लक्ष्य प्राप्तिका लागि बोर्डले कस्ता रणनीति अगाडि बढाएको छ? यही समसामयिक विषयमा स्वास्थ्य बीमा बोर्डका अध्यक्ष डा. सुवास प्याकुरेलसँग स्वास्थ्यखबरका लागि प्रवीण ढकालले गरेको कुराकानी :
तपाईं लामो समयदेखि नेपालमा स्वास्थ्य बीमा कार्यक्रम लागू हुनुपर्छ भनेर वकालत गर्दै आउनुभएको व्यक्ति हुनुहुन्छ। स्वास्थ्य बीमा कार्यक्रम सुरु हुनुअघिदेखि नै यसका पक्षमा आवाज उठाउँदै आउनुभयो। अहिले संयोगले स्वास्थ्य बीमा बोर्डकै अध्यक्ष हुनुभएको छ। तीन महिनाको कार्यकाल पनि पूरा गर्नुभएको छ। बाहिर बसेर स्वास्थ्य बीमाको वकालत गर्दा र अहिले बोर्डभित्रै आएर काम गर्दा के फरक पाउनुभयो?
मलाई यी दुई भूमिकाबीचको मुख्य फरक के लाग्छ भने पहिले एउटा सेवाग्राही, पेशाकर्मी र नागरिकका रूपमा आफूले देखेका कुरा बोल्न सकिन्थ्यो। अहिले जिम्मेवारी लिएर ती कुरालाई कार्यान्वयनमा लैजानुपर्ने अवस्था छ।
बाहिरबाट हेर्दा देखिएका समस्या र समाधानका सम्भावनामा भित्र आएर हेर्दा पनि खासै अन्तर पाएको छैन। पत्रकारिता र सूचना प्रविधि क्षेत्रमा काम गर्ने साथीहरूले यसअघि नै मलाई यो क्षेत्रका समस्याबारे जानकारी दिनुभएको थियो। विभिन्न सुझाव र प्रतिक्रिया पनि दिनुभएको थियो। अहिले ती विषयलाई नजिकबाट हेर्दा पनि त्यही अवस्था पाएको छु।
फरक भूमिका मात्रै हो। पहिले समस्या औँल्याउने काम हुन्थ्यो। तर समस्या देखाउने मात्र नभई समाधानका उपाय पनि प्रस्तुत गर्ने गरिएको थियो। त्यसैले अहिले आएर कहाँबाट सुरु गर्ने, के गर्ने भन्ने अन्योल छैन। बरु अहिले जिम्मेवारीमा रहँदा समाधानका सम्भावनालाई अझ स्पष्ट रूपमा देख्न थालेको छु।
अध्यक्षको जिम्मेवारीमा आउँदा तपाईंले आफ्नो भिजन पेपर पनि प्रस्तुत गर्नुभएको थियो। त्यसमा अल्पकालीन, मध्यकालीन र दीर्घकालीन योजना समेटिएका थिए। तीन महिनाको कार्यकालमा ती योजनाअनुसार काम अगाडि बढाउन सक्नुभएको छ?
सकिएको छ। मेरो प्राथमिकतामा सबैभन्दा पहिले सार्वजनिक सेवासँग प्रत्यक्ष जोडिने विषय थियो। अहिलेको तथ्याङ्कअनुसार स्वास्थ्य बीमामा आबद्ध जनसङ्ख्या ठूलो छ र त्यसमध्ये ७३ लाखभन्दा बढी सक्रिय बीमित हुनुहुन्छ।
स्वास्थ्य बीमा अस्पतालको सेवा प्रवाहसँग प्रत्यक्ष जोडिएको विषय हो। अस्पतालमा राति पनि सेवा सञ्चालन हुन्छ। आकस्मिक सेवा, शल्यक्रिया र शल्यक्रियापछिको उपचार राति पनि चलिरहेको हुन्छ। वार्डमा बिरामी भर्ना भइरहेका हुन्छन्। तर ओपीडी सेवा भने सामान्यतया दिउँसो मात्रै सञ्चालन हुन्छ।
त्यसैले स्वास्थ्य बीमाको सेवा पनि कार्यालय समयभित्र मात्रै सीमित हुनुहुँदैन भन्ने मेरो बुझाइ थियो। त्यसका लागि २४ सै घण्टा सेवा दिने प्रणाली आवश्यक थियो। यसको एउटा उपाय चार अङ्कको छोटो हटलाइन नम्बर सञ्चालन गर्नु हो भन्ने थियो। अहिले त्यो हटलाइन ११६१ नम्बरमा सुरु भइसकेको छ। यसमार्फत बीमितले प्रश्न गर्न, गुनासो राख्न र बोर्डसँग सम्पर्क गर्न सक्ने व्यवस्था भएको छ। रातिको समयमा पनि जवाफ दिन सकिने गरी कृत्रिम बौद्धिकता (एआई) को प्रयोग गर्ने प्रक्रिया पनि अगाडि बढिसकेको छ।
दोस्रो महत्त्वपूर्ण विषय दाबी व्यवस्थापन हो। कुनै पनि स्वास्थ्य बीमा कार्यक्रमको केन्द्रीय पक्ष नै दाबी व्यवस्थापन हो। यसमा धेरै सरोकारवाला जोडिएका हुन्छन् र अस्पताल आफैँमा ठूलो संरचना हो। त्यसैले सूचना प्रविधिको अधिकतम प्रयोग गरेर सबै पक्षलाई जोड्नुपर्छ। त्यसका लागि दाबी व्यवस्थापन प्रणालीको स्तरोन्नति र स्वचालन गर्ने काम अगाडि बढाइएको छ। यसमा एआई प्रयोग गर्ने तयारी पनि भइरहेको छ। तर एआई प्रयोग गर्नुअघि त्यसको शुद्धता र विश्वसनीयता पटक–पटक परीक्षण गर्नुपर्छ। त्यसतर्फ पनि काम भइरहेको छ।
समग्रमा, पहिले तयार गरेको भिजन पेपरअनुसार अल्पकालीन, मध्यकालीन र दीर्घकालीन योजनालाई चरणबद्ध रूपमा अगाडि बढाइरहेका छौँ।
पुनर्संरचना भनेको नेपालमा छरिएर रहेका स्वास्थ्यसम्बन्धी विभिन्न कार्यक्रम र स्वास्थ्य सेवाको वित्तीय व्यवस्थापनका प्रणालीलाई सम्भव भएसम्म एउटै ठाउँमा ल्याउनु हो। अर्थात् एकद्वार प्रणालीमा लैजाने अवधारणा हो। यसमा संगठित क्षेत्रलाई आबद्ध गर्ने, कानुनबमोजिम सबै नागरिकलाई स्वास्थ्य बीमाको दायरामा ल्याउने र फरक–फरक समूहका लागि आवश्यकताअनुसार विभिन्न योजना तथा बीमालेख बनाउने विषय समेटिन्छ।
बोर्डको नेतृत्वमा आइसकेपछि मुख्य चुनौती के–के पाउनुभयो?
पहिलो चुनौती स्वास्थ्य बीमा बोर्डले मात्रै स्वास्थ्य बीमाको सबलीकरण र पुनर्संरचना गर्न सक्दैन भन्ने हो। सेवा प्रवाह गर्ने अस्पतालले हो। अस्पतालको सेवाको गुणस्तर कायम गर्न स्वास्थ्य तथा खाद्य स्वच्छता मन्त्रालयलगायत विभिन्न नियामक निकायको भूमिका हुन्छ। त्यसैले स्वास्थ्य बीमालाई बलियो बनाउन यससँग जोडिएका सबै पक्षको भूमिका बलियो हुनुपर्छ। ती सबै पक्षबीच समन्वय कायम गर्नु एउटा चुनौती हो।
दोस्रो चुनौती दाबी व्यवस्थापनको डिजिटल प्रणालीसँग सम्बन्धित छ। बोर्डले मात्रै डिजिटल भएर हुँदैन। अस्पतालहरू पनि त्यत्तिकै डिजिटल र सक्षम हुनुपर्छ। अस्पतालको सेवा प्रवाह चुस्त बनाउनुपर्ने हुन्छ। त्यसमा पनि चुनौती छ।
तेस्रो चुनौती बीमितको सही पहिचान र लक्षित समूहको पहिचान हो। राज्यले ज्येष्ठ नागरिक, विपन्न नागरिक र अपाङ्गता भएका व्यक्तिलाई जुन रूपमा पहिचान गरेको छ, हामीले पनि त्यही आधारमा उनीहरूको पहिचान गर्न सक्नुपर्छ। त्यसका लागि राष्ट्रिय परिचयपत्र र सम्बन्धित मन्त्रालयका तथ्याङ्कलाई एकीकृत गरेर अगाडि बढ्नुपर्ने हुन्छ। सबै अवस्थामा यस्तो तथ्याङ्क तत्काल उपलब्ध गराउन र मिलान गर्न सहज नहुन सक्छ।
अर्को चुनौती मानव स्रोत व्यवस्थापन हो। स्वास्थ्य बीमा बहुविधागत प्रकृतिको कार्यक्रम हो। यसका लागि विभिन्न विषय र क्षेत्रका दक्ष जनशक्ति आवश्यक पर्छ। आवश्यकताअनुसार तत्काल कुनै निश्चित विधाको जनशक्ति थप्न सक्ने व्यवस्था हुनुपर्छ। तर अहिले स्थायी दरबन्दीको संरचनामा त्यस्तो लचकता छैन।
कानुनी रूपमा पनि केही विषय मिलाउनुपर्ने देखिएको छ। परिवारलाई एकाइ मानेर स्वास्थ्य बीमा कार्यक्रम सञ्चालन गर्ने अवधारणा र सबैलाई समेट्नुपर्ने कानुनी व्यवस्थाबीच केही असंगति देखिन्छ। त्यसलाई पनि सम्बोधन गर्नुपर्नेछ।
अर्को महत्त्वपूर्ण चुनौती जनमानस र सरोकारवालाको बुझाइ हो। स्वास्थ्य बीमा भनेको सुविधा लिने मात्रै कार्यक्रम होइन। यसमा सबैको योगदान र अपनत्व आवश्यक हुन्छ। यसबारे अझै बुझाउन बाँकी छ। अन्य देशमा पनि स्वास्थ्य बीमा कार्यक्रम सुरु भएको पहिलो दशकमा यस्तै समस्या देखिएका थिए। त्यसैले यी विषयलाई मैले चुनौतीका रूपमा लिएको छु।
चुनौती पनि थाहा छ र समाधानका उपाय पनि पहिचान गर्नुभएको छ। अब कार्यान्वयनमा कहिलेदेखि जाने हो? काम सुरु भइसकेको छ?
काम सुरु भइसकेको छ। अहिले दाबी व्यवस्थापन प्रणालीलाई व्यवस्थित बनाउने काम भइरहेको छ। पहिलेदेखि सञ्चालनमा रहेको सूचना प्रविधि प्रणालीलाई स्तरोन्नति गरिरहेका छौँ। त्यसमा भएका केही कमी–कमजोरीलाई सुधार्ने र सबलीकरण गर्ने काम पनि भएको छ। अर्को नयाँ प्रणाली विकास गर्ने काम पनि अगाडि बढिसकेको छ।
अब भौतिक संरचना र मानव स्रोत व्यवस्थापनसँगै स्वास्थ्य सेवाको गुणस्तर अभिवृद्धि र स्वास्थ्य बीमाको प्रवर्द्धनमा ध्यान दिनुपर्ने समय आएको छ। त्यसैले विभिन्न तहका सरोकारवाला र सञ्चारमाध्यमको सहयोग लिएर प्रवर्द्धनात्मक गतिविधिलाई पनि तीव्र बनाउने हाम्रो योजना छ।
हाम्रो प्रयास भनेको स्वास्थ्य बीमा लिएको बिरामी अस्पताल पुग्दा पहिलेका अभिलेख, विवरण वा फाइल बोकेर जानुपर्ने अवस्थाको अन्त्य गर्नु हो। ती सबै अभिलेख प्रणालीमै उपलब्ध भएमा बीमितलाई थप सहज हुनेछ।
स्वास्थ्य बीमाका नीतिगत कुरा जति गरे पनि आम नागरिकलाई प्रत्यक्ष छुने विषय भनेको सहज रूपमा सेवा पाउनु हो। नागरिकले प्रिमियम तिरेपछि अप्ठ्यारो परेको समयमा आफूले पाउनुपर्ने सेवा बिना झन्झट पाउनुपर्छ। तर स्वास्थ्य बीमा गरेपछि झन् दोस्रो दर्जाको नागरिकजस्तो व्यवहार हुने, बढी झन्झट बेहोर्नुपर्ने र दुःख पाउनुपर्ने गुनासो छ। यो गुनासोलाई कसरी सम्बोधन गर्दै हुनुहुन्छ? अन्ततः सन्तुष्ट पार्नुपर्ने त सेवाग्राहीलाई नै हो नि!
यो एकदमै महत्त्वपूर्ण प्रश्न हो। यसमा मैले अघि पनि भनेको कुरा जोडिन्छ। स्वास्थ्य बीमाको समस्या बोर्डसँग मात्रै सम्बन्धित हुँदैन। सेवा प्रदायक अस्पतालको भूमिका पनि उत्तिकै महत्त्वपूर्ण हुन्छ। तर त्यसो भन्दैमा बोर्ड आफ्नो जिम्मेवारीबाट पन्छिन मिल्दैन।
हाम्रो जिम्मेवारी र अधिकार क्षेत्रभित्र रहेका विषयलाई प्रयोग गरेर बीमितलाई दोस्रो दर्जाको व्यवहार हुन नदिन हामीले पटक–पटक निर्देशन दिएका छौँ। हालसालै पनि यससम्बन्धी परिपत्र गरेका छौँ।
स्वास्थ्य बीमाका बिरामीका लागि छुट्टै काउन्टर नै हुनुपर्छ भन्ने पनि होइन। अस्पतालको अनुगमनलाई तीव्र बनाएका छौँ। हामीले अस्पताललाई एउटा कुरा स्पष्ट रूपमा भनेका छौँ– कसैले आफैँ पैसा तिर्ने होला, कसैको खर्च बीमाबाट भुक्तानी हुने होला, कसैको खर्च अरू कसैले तिरिदिने होला। यो भुक्तानीको मोडालिटी मात्रै फरक हो। बिरामी त बिरामी नै हो।
अर्को कुरा, सेवाग्राहीलाई सहजता दिन हामीले घरबाटै समय निर्धारण गरेर सिधै चिकित्सककहाँ पुग्न सक्ने व्यवस्था गर्ने तयारी गरेका छौँ। हामीसँग आबद्ध ५०२ वटा सेवा प्रदायक अस्पतालको अपोइन्टमेन्ट प्रणालीलाई केन्द्रीकृत बनाउने काम अगाडि बढिरहेको छ।
बिरामी भएर अस्पताल जाँदा कहाँ जाने, कहिले पुग्ने, कसलाई भेट्ने, कसरी सेवा सुरु गर्ने भन्ने अन्योल हुन्छ। पहिलो चरणमै कसैले अनावश्यक झन्झट दिने हो कि भन्ने चिन्ता पनि हुन्छ। हामीले यो प्रारम्भिक झन्झट हटाउने गरी व्यवस्था गर्न खोजेका हौँ।
अस्पतालका विभिन्न विभाग डिजिटल रूपमा जोडिँदै गएपछि र तथ्याङ्कमा आधारित सेवा प्रवाह हुन थालेपछि स्वास्थ्य बीमा लिएका बिरामीलाई पनि क्रमशः सहज हुँदै जानेछ भन्ने हाम्रो विश्वास छ।
स्वास्थ्य बीमा भनेको जनताको उपचार खर्च तिरिदिने कार्यक्रम मात्रै होइन। यो समग्र स्वास्थ्य प्रणाली र जनताको स्वास्थ्यस्तर सुधार गर्ने, स्वास्थ्य सेवा लिन प्रोत्साहित गर्ने र नागरिकलाई उपचारका लागि आर्थिक ढाडस दिने संयन्त्र पनि हो।
यसको अर्थ, बिरामीले स्वास्थ्य बीमाको कार्ड देखाएर अस्पताल प्रवेश गरेपछि आवश्यक दर्ता र प्रशासनिक प्रक्रिया एकैपटक पूरा गरेर आफ्नो प्याकेजभित्र पर्ने सेवा सहज रूपमा पाउन सक्ने वातावरण बनाउँदै हुनुहुन्छ?
हो, त्यही दिशामा काम भइरहेको छ। यसले प्रशासनिक झन्झट घटाउँछ।
स्वास्थ्य क्षेत्र आफैँमा बहुविधागत र ठूलो इकोसिस्टम भएको क्षेत्र हो। यो नेपालको मात्रै नभई विश्वव्यापी विषय हो। स्वास्थ्य बीमा भनेको स्वास्थ्य सेवामा लाग्ने खर्चको जोहो गर्ने एउटा वित्तीय मोडालिटी मात्रै होइन। यसले अस्पताल र बिरामीबीच समन्वय गराउने भूमिका पनि खेल्न सक्छ।
हाम्रो प्रयास भनेको स्वास्थ्य बीमा लिएको बिरामी अस्पताल पुग्दा पहिलेका अभिलेख, विवरण वा फाइल बोकेर जानुपर्ने अवस्थाको अन्त्य गर्नु हो। ती सबै अभिलेख प्रणालीमै उपलब्ध भएमा बीमितलाई थप सहज हुनेछ।
अहिले नै यो व्यवस्था पूर्ण रूपमा लागू भइसकेको भने होइन। यो लामो दूरीको यात्रा हो। स्वास्थ्य बीमा कार्यक्रम सुरु गरेका धेरै मुलुकले पनि पहिलो दशकमा विभिन्न समस्या भोग्दै, त्यसबाट सिक्दै र सुधार गर्दै अगाडि बढेका हुन्। हामी पनि अहिलेसम्मको अनुभव समीक्षा गर्दै सबै पक्षका समस्या पहिचान गरेर समाधान गर्ने दिशामा अघि बढिरहेका छौँ।
स्वास्थ्य बीमाको पहुँच विस्तार गर्न जनचेतना आवश्यक छ भन्नुभयो। तर पछिल्लो १० वर्षको अनुभव हेर्दा आम नागरिकभन्दा पनि जनप्रतिनिधि, राजनीतिक नेतृत्व र नीतिगत तहमा काम गर्नेहरूले नै स्वास्थ्य बीमा के हो भन्ने कुरा राम्रोसँग नबुझेको देखिन्छ। उनीहरूलाई बुझाउन सकियो भने मात्रै तल्लो तहसम्म यसको महत्त्व पुग्ला नि?
एकदमै राम्रो कुरा उठाउनुभयो। म जनप्रतिनिधि, राजनीतिक नेतृत्व र नीतिगत तहमा काम गर्ने सबैलाई एउटा कुरा अनुरोध गर्न चाहन्छु। नेपालको स्वास्थ्य बीमा मोडेलमा केही समस्या देखिए पनि यसलाई विश्वले समेत नियालिरहेको छ।
ओपीडी सेवासमेत समेट्ने स्वास्थ्य बीमा कार्यक्रम संसारमा धेरै छैनन्। हामीले वार्षिक ३५ सय रुपैयाँको योगदानबाट एक लाख रुपैयाँसम्मको स्वास्थ्य सेवा उपलब्ध गराउने व्यवस्था गरेका छौँ। अर्थात् योगदान रकमको तुलनामा झन्डै २८ गुणासम्मको सेवा उपलब्ध गराउने अवधारणा हो। यो आफैँमा साहसिक र महत्त्वपूर्ण कदम हो।
यसलाई हेर्दा घाटा भयो, कार्यक्रम आत्मनिर्भर भएन, आर्थिक दायित्व बढ्यो भन्ने जस्ता टिप्पणी सुनिन्छन्। तर यसको अर्को पक्ष पनि छ। यसले जनतामा स्वास्थ्यप्रतिको चेतना बढाएको छ। स्वास्थ्य समस्या हुँदा समयमै उपचार खोज्ने प्रवृत्ति विकास गर्न मद्दत गरेको छ।
स्वास्थ्य बीमा भनेको जनताको उपचार खर्च तिरिदिने कार्यक्रम मात्रै होइन। यो समग्र स्वास्थ्य प्रणाली र जनताको स्वास्थ्यस्तर सुधार गर्ने, स्वास्थ्य सेवा लिन प्रोत्साहित गर्ने र नागरिकलाई उपचारका लागि आर्थिक ढाडस दिने संयन्त्र पनि हो।
त्यसैले स्वास्थ्य बीमालाई आर्थिक घाटाको दृष्टिले मात्रै नहेरी जनतालाई स्वास्थ्य सेवा सहज बनाउने माध्यमका रूपमा बुझिदिन म सबैलाई अनुरोध गर्न चाहन्छु।
विगतका सरकार, विज्ञ र स्वास्थ्य क्षेत्रका अगुवाहरूले स्वास्थ्य बीमा नेपालको स्वास्थ्य प्रणाली बलियो बनाउने अपरिहार्य कार्यक्रम हो भन्दै आएका छन्। तर व्यवहारमा स्वास्थ्य बीमा बोर्डले बजेट नपाउने, अर्थ मन्त्रालयसँग समन्वय नहुने र प्रधानमन्त्री कार्यालय तथा स्वास्थ्य मन्त्रालयबाट अपेक्षित सहयोग नपाउने समस्या देखिँदै आएको थियो। अहिले एउटै सरकारअन्तर्गत यी निकायबीच समन्वय गरेर काम भइरहेको छ?
मेरो अनुभव र दृष्टिकोणमा अहिले स्वास्थ्य बीमा कार्यक्रम सरकारको उच्च प्राथमिकतामा परेको छ। सबैभन्दा पहिले यो कार्यक्रम सुरु गर्न र यहाँसम्म ल्याउन विभिन्न समयमा भूमिका खेल्ने सबैलाई धन्यवाद दिन चाहन्छु।
अहिले प्रधानमन्त्री कार्यालयदेखि स्वास्थ्य तथा खाद्य स्वच्छता मन्त्रालय, अर्थ मन्त्रालय र यसमा संलग्न अन्य मन्त्रालय तथा निकायबीच एक किसिमको समन्वय देखिएको छ। स्वास्थ्य बीमाको प्रकृति र आवश्यकताबारे बुझाइ पनि स्पष्ट हुँदै गएको मैले अनुभूति गरेको छु।
स्वास्थ्य बीमा सामाजिक प्रकृतिको कार्यक्रम हो। यो व्यावसायिक वा नाफामुखी कार्यक्रम होइन। यसमा केही आर्थिक चुनौती आउन सक्छन्। किनभने यसले सधैँ आफूले उठाएको रकमबाट मात्रै खर्च धान्न सक्दैन। भारत, कोरिया, इन्डोनेसियालगायत विभिन्न देशमा यस्ता सामाजिक प्रकृतिका स्वास्थ्य कार्यक्रमका लागि सरकारले थप स्रोत उपलब्ध गराएको हुन्छ। अमेरिकाजस्तो पुँजीवादी मुलुकमा पनि मेडिकेयर र मेडिकेडजस्ता सामाजिक स्वास्थ्य कार्यक्रमका लागि सरकारी स्रोत परिचालन गरिएको छ।
त्यसैले स्वास्थ्य बीमालाई नाफा–घाटाको सामान्य व्यावसायिक दृष्टिकोणबाट मात्रै हेर्नु हुँदैन। अहिले राजनीतिक नेतृत्व र सम्बन्धित मन्त्रालयका अधिकारीहरूमा पनि यसको सामाजिक प्रकृतिबारे बुझाइ बढेको महसुस गरेको छु।
सरकारका नीति तथा कार्यक्रम र बजेटमा स्वास्थ्य बीमालाई प्राथमिकता दिएको देखिन्छ। तर कार्यान्वयनको गति हेर्दा अझै पनि घिस्रिएर अघि बढिरहेको जस्तो लाग्छ। स्वास्थ्य बीमा बोर्डको नेतृत्वमा प्रवेश गरेपछि यसलाई तीव्र गतिमा अघि बढाउन के योजना बनाउनुभएको छ?
यसका लागि मेरो प्राथमिकतामा दुईवटा विषय छन्। पहिलो, संगठित क्षेत्र अर्थात् औपचारिक क्षेत्रमा काम गर्ने जनशक्तिलाई स्वास्थ्य बीमामा आबद्ध गराउने। दोस्रो, सबै नागरिकलाई अनिवार्य रूपमा स्वास्थ्य बीमाको दायरामा ल्याउने।
स्वास्थ्य बीमालाई राज्यका विभिन्न सेवा र सुविधासँग जोड्नुपर्छ भन्ने मेरो धारणा छ। उदाहरणका लागि, कुनै सरकारी सेवा लिन, रोजगारीमा प्रवेश गर्न वा अन्य कुनै निश्चित योग्यता पूरा गर्न स्वास्थ्य बीमा आबद्धताको प्रमाणलाई आधार बनाउने व्यवस्था गर्न सकिन्छ। यसरी स्वास्थ्य बीमालाई अनिवार्य बनाउने दिशामा जान सकियो भने कार्यक्रमको विस्तारले तीव्रता पाउनेछ।
यो त सैद्धान्तिक कुरा भयो। संगठित क्षेत्रलाई आबद्ध गराउने र स्वास्थ्य बीमालाई अनिवार्य बनाउने विषयमा ठोस रूपमा के काम भइरहेको छ?
यो अन्तरमन्त्रालय समन्वयसँग जोडिएको विषय हो। स्वास्थ्य बीमाको प्रकृति नै धेरै मन्त्रालय र निकायसँग सम्बन्धित भएकाले ठोस निर्णयका लागि उनीहरूसँग समन्वय गर्नुपर्छ।
संगठित क्षेत्रलाई स्वास्थ्य बीमामा आबद्ध गराउने विषयमा बोर्डबाट कार्यविधिको मस्यौदा पारित गरेर स्वास्थ्य मन्त्रालयलगायत सम्बन्धित मन्त्रालयमा छलफलका लागि पठाइसकेका छौँ।
अनिवार्य आबद्धताको विषयमा स्थानीय सरकारसँग समन्वय गरिरहेका छौँ। जनतासँग प्रत्यक्ष जोडिने अधिकांश कार्यक्रम स्थानीय सरकारमार्फत सञ्चालन हुन्छन्। त्यसैले नगरपालिका र गाउँपालिकाका संघ तथा महासंघमार्फत सबै स्थानीय तहमा पुग्ने योजना छ।
वडास्तरदेखि नै स्वास्थ्य बीमामा दर्ता हुन सहयोग गरिदिन र स्थानीय तहले कानुनले दिएको अधिकार तथा आफ्नो क्षेत्रभित्र सम्भव हुने सेवामा स्वास्थ्य बीमा आबद्धताको प्रमाणलाई आधार बनाउन सक्ने व्यवस्था गर्न अनुरोध गर्ने तयारी गरेका छौँ।
मेरो पहिलो लक्ष्य स्वास्थ्य बीमा कार्यक्रमलाई कानुनबमोजिम सबै नेपालीको पहुँचमा पुर्याउनु हो। त्यसका लागि विभिन्न प्रकृतिका बीमालेख वा स्किम उपलब्ध गराउन सक्ने व्यवस्था बनाउन चाहन्छु।
सरकारको नीति तथा कार्यक्रम र बजेटमा स्वास्थ्य बीमाको पुनर्संरचना गर्ने भनिएको छ। पुनर्संरचना भनेको वास्तवमा के हो?
पुनर्संरचना भनेको नेपालमा छरिएर रहेका स्वास्थ्यसम्बन्धी विभिन्न कार्यक्रम र स्वास्थ्य सेवाको वित्तीय व्यवस्थापनका प्रणालीलाई सम्भव भएसम्म एउटै ठाउँमा ल्याउनु हो। अर्थात् एकद्वार प्रणालीमा लैजाने अवधारणा हो।
यसमा संगठित क्षेत्रलाई आबद्ध गर्ने, कानुनबमोजिम सबै नागरिकलाई स्वास्थ्य बीमाको दायरामा ल्याउने र फरक–फरक समूहका लागि आवश्यकताअनुसार विभिन्न योजना तथा बीमालेख बनाउने विषय समेटिन्छ।
त्यसैगरी, आर्थिक स्रोतलाई पनि बलियो बनाउनुपर्छ। अन्य देशको अभ्यास हेर्दा चिनी तथा गुलियो पेय पदार्थमा कर लगाउने, स्वास्थ्यलाई हानि पुर्याउने वस्तुमा विशेष कर लगाउने जस्ता उपाय अपनाइएको पाइन्छ। यसलाई सिन ट्याक्स भनिन्छ।
हामीले पनि यस्ता सम्भावित स्रोतको पहिचान गरेर स्वास्थ्य बीमाको आर्थिक आधार बलियो बनाउनुपर्ने हुन्छ। भौतिक संरचना, मानव स्रोत र आर्थिक स्रोत तीनै पक्षबाट सबल संरचना निर्माण गर्नु नै पुनर्संरचनाको मूल अवधारणा हो।
यस्ता विषयमा विगतका सरकारका पालामा पनि लामो समयदेखि छलफल हुँदै आएको हो। छरिएका कार्यक्रमलाई एकीकृत गर्ने, बीमाको आर्थिक स्रोत बलियो बनाउने र सिन ट्याक्स लागू गर्ने कुरा पनि उठ्दै आएको छ। तर कार्यान्वयनमा ठोस प्रगति देखिएको थिएन। अहिले यी विषय कार्यान्वयनमा लैजान के काम भइरहेको छ?
यस विषयमा ठोस जवाफ दिनुपर्छ भन्ने मलाई पनि लाग्छ। तर स्वास्थ्य बीमाको प्रकृति अन्तरमन्त्रालय समन्वयसँग जोडिएको छ। त्यसैले बोर्डले मात्रै निर्णय गरेर कार्यान्वयन गर्न सक्ने अवस्था हुँदैन।
हाम्रो तर्फबाट स्वास्थ्य बीमाका लागि आवश्यक आर्थिक स्रोतका सम्भावित आधारहरू स्पष्ट रूपमा प्रस्तुत गरेका छौँ। त्यस विषयमा सम्बन्धित निकायसँग छलफल र फलोअप भइरहेको छ।
अहिले वार्षिक ३५ सय रुपैयाँ योगदान गरेर एक लाख रुपैयाँसम्मको सेवा पाउने व्यवस्था छ। तर अर्थमन्त्रीले पनि यही संरचनामा स्वास्थ्य बीमा कार्यक्रम सफल हुन नसक्ने अभिव्यक्ति दिँदै आउनुभएको छ। अब प्रिमियम रकम वा सेवा प्याकेजमा परिवर्तन गर्ने योजना छ? योगदान रकम बढाउने वा सेवाको दायरा परिवर्तन गर्ने तयारी हो?
अहिले नै प्रिमियम रकममा फेरबदल गर्ने भन्ने सोच बनिसकेको छैन। तर कानुनी व्यवस्थामा केही परिमार्जन गरेर फरक–फरक प्रकृतिका योजना वा स्किम बनाउन सकिने सम्भावना छ।
हामी सरकारी निकाय भएकाले कानुनको पूर्ण पालना गर्नुपर्छ। निजी बीमा कम्पनीमा जस्तो तत्काल फरक–फरक स्किम लागू गर्न सक्ने अवस्था हामीसँग छैन।
तर अन्य बीमा कम्पनीहरूसँग यस विषयमा कुराकानी भइरहेको छ। सार्वजनिक लिमिटेड कम्पनीका रूपमा सञ्चालनमा रहेका बीमा कम्पनीहरूलाई समेत अहिलेको स्वास्थ्य बीमा प्रणालीसँग जोडेर लैजान सकिन्छ कि भन्ने विषयमा छलफल अगाडि बढाएका छौँ।
स्वास्थ्य बीमाको प्रथम सेवा बिन्दु र निजी अस्पतालको सहभागिताका विषयमा पनि अन्योल देखिन्छ। कतै प्रथम सेवा बिन्दु लागू हुने, कतै नहुने र निजी अस्पतालको सहभागिताबारे पनि फरक–फरक धारणा आइरहेका छन्। यस विषयमा बोर्डले के गृहकार्य गरिरहेको छ?
यस विषयमा हामीले भौगोलिक अवस्था र जनघनत्वका आधारमा अध्ययन गरिरहेका छौँ। कुन क्षेत्रमा स्वास्थ्य सेवाको चाप कति छ भन्ने विषयलाई अहिलेको तथ्याङ्क र नक्सासँग मिलाएर हेरिरहेका छौँ।
प्रथम सेवा बिन्दु र रेफरल प्रणालीलाई व्यवस्थित बनाउँदा दुवै पक्षलाई ध्यान दिनुपर्छ। प्रथम सेवा बिन्दुको अवधारणालाई प्रभावकारी रूपमा लागू गर्न नसक्दा बिरामीको चाप सिधै विशेषज्ञ सेवा दिने अस्पतालमा मात्रै बढ्न सक्छ। त्यसले स्वास्थ्य सेवाको विकेन्द्रीकरणमा असर पार्न सक्छ। त्यसैले यस विषयमा हामी सचेत छौँ।
अहिले नै यससम्बन्धी कुनै ठोस परिवर्तनको निर्णय गरिसकेका छैनौँ। अध्ययनको चरणमै छौँ।
डिजिटल प्रणाली विकास हुँदै जाँदा पुराना अभिलेख र पहिले भएका रोग पहिचानसम्बन्धी विवरणसमेत समेट्ने योजना छ। मेरो विचारमा आगामी दुई वर्षभित्र यो प्रणालीले पूर्णता पाएपछि कुन बिरामीलाई तल्लो तहमा उपचार गर्न सकिन्छ र कुन बिरामीलाई माथिल्लो तहमा पठाउनुपर्छ भन्ने कुरा अझ व्यवस्थित गर्न सकिन्छ।
त्यतिबेला उपचारपछि बिरामीलाई पुनः तल्लो तहमा पठाउने अर्थात् रिभर्स रेफरलको व्यवस्था पनि गर्न सकिनेछ। यसले स्वास्थ्य सेवाको सन्तुलित वितरणमा सहयोग पुर्याउनेछ।
दाबीको दोहोरो परीक्षण र अनियमितता नियन्त्रणका लागि एआई प्रयोग गर्ने विषय पनि अगाडि बढाएका छौँ। यी कामलाई अहिलेको कार्यकालका ठोस उपलब्धिका रूपमा लिन सकिन्छ।
स्वास्थ्य बीमाबारे कुरा गर्दा अस्पतालको सर्भर बारम्बार डाउन हुने र त्यसले सेवा प्रवाहमा समस्या सिर्जना गर्ने गुनासो पनि आइरहन्छ। अस्पतालमा स्वास्थ्य बीमाको प्रणाली किन बारम्बार अवरुद्ध हुन्छ? यसको समाधानका लागि के गर्दै हुनुहुन्छ?
यो पनि एकदमै महत्त्वपूर्ण प्रश्न हो। यस विषयमा विशेषगरी सेवा प्रदायक अस्पतालहरूलाई पनि स्पष्ट पार्न चाहन्छु। हामीले यो समस्यालाई गम्भीर रूपमा महसुस गरेका छौँ। त्यसैले सर्भर, नेटवर्किङ, सफ्टवेयरलगायत समग्र सूचना प्रविधि प्रणालीलाई नै स्तरोन्नति गर्ने काम अगाडि बढाएका छौँ।
नेपालको बैंकिङ क्षेत्रमा विभिन्न बैंकका प्रणाली एकअर्कासँग जोडिएर एउटै क्यूआर प्रणालीमार्फत भुक्तानी गर्न सकिने व्यवस्था छ। स्वास्थ्य बीमामा पनि त्यस्तै गरी सबै प्रणालीलाई जोडेर प्रभावकारी बनाउने हाम्रो प्रयास छ।
यसका लागि सर्भर नै स्तरोन्नति गर्ने काम भइरहेको छ। चालु आर्थिक वर्षभित्र सर्भर, नेटवर्क र सफ्टवेयर प्रणालीमा परिवर्तन हुँदैछ। त्यसपछि अहिले देखिएको समस्या ठूलो स्तरमा समाधान हुने अपेक्षा गरेका छौँ। यो विषय सबै सेवा प्रदायक अस्पताल र बीमितलाई जानकारी गराउन चाहन्छु।
तपाईं अध्यक्ष भएपछि देखिने गरी भएका उपलब्धि के–के हुन्? विशेषगरी वर्षौँदेखि बाँकी रहेको स्वास्थ्य बीमाको दाबी भुक्तानी, अनलाइन आबद्धता र अन्य सुधारका विषयमा के प्रगति भएको छ? साथै, तपाईंको कार्यकाल सकिँदा बोर्डमा के–कस्ता उपलब्धि छोडेर जान चाहनुहुन्छ?
पहिलो उपलब्धि दाबी भुक्तानीको ब्याकलग घटाउनु हो। लामो समयदेखि दाबी भुक्तानीको काम थुप्रिएको थियो। त्यसलाई व्यवस्थापन गर्न थप मानव स्रोत परिचालन गरेर र अतिरिक्त समय काम गरेर हामीले एउटा निश्चित तहमा ल्याएका छौँ। अहिले भदौ महिनासम्मका दाबी भुक्तानीसम्बन्धी काम सम्पन्न भएको अवस्था छ।
दोस्रो उपलब्धि अनलाइन आबद्धता प्रणाली हो। यो केवल अनलाइन दर्ता प्रणाली मात्रै होइन। यसलाई राष्ट्रिय परिचयपत्रसँग अन्तरआबद्ध गरिएको छ। राष्ट्रिय परिचयपत्र लिएको व्यक्तिले अनलाइनबाट पाँचदेखि सात मिनेटमै स्वास्थ्य बीमामा आबद्ध हुन सक्छ। आबद्धताका लागि आवश्यक रकम नेपालमा प्रचलित भुक्तानी प्रणालीमार्फत तिर्न र डिजिटल कार्ड प्राप्त गर्न सकिन्छ।
यस प्रणालीमा स्थानीय तह वा अन्य संस्था तथा व्यक्तिले अरूका लागि पनि भुक्तानी गर्न सक्ने व्यवस्था गरिएको छ। यसले स्वास्थ्य बीमामा आबद्ध हुन थप सहज बनाएको छ। यो प्रणाली सुरु भएयताको छोटो समयमा नै ६० हजारभन्दा बढी सेवाम प्रवेश गरिसक्नुभएको छ।
तेस्रो विषय राष्ट्रिय परिचयपत्रलाई स्वास्थ्य बीमाको आबद्धतासँग जोड्ने काम हो। अहिले हेर्दा यो अनिवार्य गर्न खोज्नु किन आवश्यक भयो भन्ने प्रश्न उठ्न सक्छ। तर दीर्घकालीन रूपमा हेर्दा राष्ट्रिय परिचयपत्रको युनिक पहिचान नम्बरका आधारमा विभिन्न सेवा उपलब्ध गराउन सकिन्छ। यसले दोहोरो अभिलेख, अनावश्यक खर्च र विभिन्न भुक्तानी प्रक्रियामा देखिने समस्या व्यवस्थित गर्न सहयोग गर्छ।
चौथो विषय दाबी व्यवस्थापन प्रणालीको पूर्ण स्वचालन हो। यसका लागि ठूलो प्रणाली विकास गर्ने सम्भाव्यता अध्ययन लगभग अन्तिम चरणमा पुगेको छ। चालु आर्थिक वर्षभित्रै दाबी व्यवस्थापन प्रणालीलाई पूर्ण रूपमा स्वचालित डिजिटल प्रणालीमा रूपान्तरण गर्ने गरी काम अगाडि बढिसकेको छ।
त्यसैगरी, दाबीको दोहोरो परीक्षण र अनियमितता नियन्त्रणका लागि एआई प्रयोग गर्ने विषय पनि अगाडि बढाएका छौँ। यी कामलाई अहिलेको कार्यकालका ठोस उपलब्धिका रूपमा लिन सकिन्छ।
तपाईंको कार्यकाल पूरा भएर जाँदा स्वास्थ्य बीमा बोर्डलाई कुन अवस्थामा पुर्याएको देख्न चाहनुहुन्छ? तपाईंले छोडेर जान चाहेको मुख्य उपलब्धि के हो?
मेरो पहिलो लक्ष्य स्वास्थ्य बीमा कार्यक्रमलाई कानुनबमोजिम सबै नेपालीको पहुँचमा पुर्याउनु हो। त्यसका लागि विभिन्न प्रकृतिका बीमालेख वा स्किम उपलब्ध गराउन सक्ने व्यवस्था बनाउन चाहन्छु। व्यक्तिले आफ्नो आर्थिक क्षमता र आवश्यकताअनुसार फरक–फरक योगदान रकम तिरेर सोहीअनुसारको बीमाङ्क तथा सेवा सुविधा लिन सक्ने व्यवस्था हुनुपर्छ।
अर्को महत्त्वपूर्ण लक्ष्य स्वास्थ्य बीमामार्फत अस्पतालहरूमा मानक उपचार पद्धति (स्ट्यान्डर्ड ट्रीटमेन्ट प्रोटोकल) लागू गराउनु हो। स्वास्थ्य बीमामा आबद्ध हुनु भनेको उपचारका लागि सबैभन्दा सहज र भरपर्दो माध्यम रहेछ भन्ने अनुभूति नागरिकलाई गराउन चाहन्छु।
परिमाणात्मक लक्ष्यका रूपमा सरकारले आगामी तीन वर्षमा ९० प्रतिशत जनसङ्ख्यालाई स्वास्थ्य बीमामा आबद्ध गराउने सूचक तय गरेको छ। त्यो लक्ष्य पूरा गर्नु मेरो प्राथमिकता हुनेछ।